
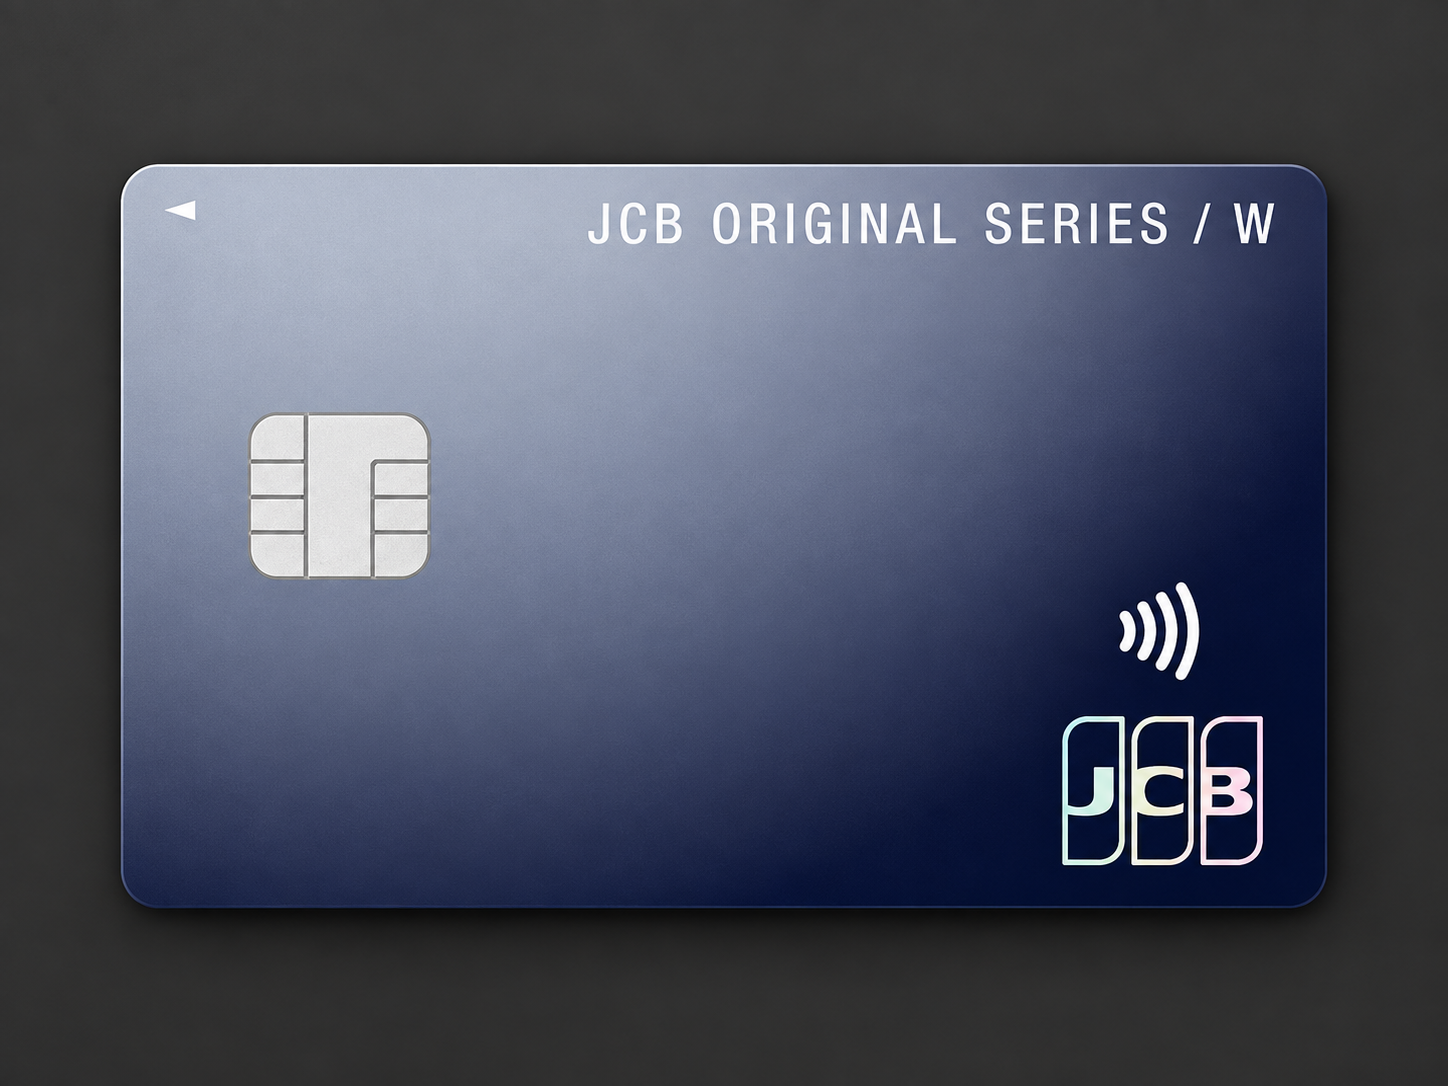
JCB カード W:若年層向けの高還元クレジットカード
年会費¥0で常にポイント2倍の高還元カード
広告
利点
常にポイント2倍
優待店で最大21倍
年会費¥0
最高2000万円の海外旅行保険
JCB カード Wとは?
JCB カード Wは、JCBが発行する18歳から39歳の方(高校生を除く)を対象としたWEB入会限定のクレジットカードです。日々のお買い物やオンラインショッピングで、効率的にポイントを獲得したい方に適しています。39歳までに入会すれば、40歳以降も年会費¥0で継続して利用できるのが大きな特徴です。
検討すべき理由
本カードは、維持コストがかからない上にポイント還元率が高く、実用性に優れています。主なメリットは以下の通りです。
- 常にポイント2倍:いつでも200円の利用につき2ポイントのJ-POINTが獲得できます。
- 優待店で最大21倍:J-POINTパートナー(優待店)での利用時、事前登録を行うことで還元率が最大10.5%まで大幅にアップします。
- 柔軟なポイント利用:貯まったポイントはAmazon.co.jpでの支払いや、MyJCB Pay(1ポイント=1円)として日常の決済に直接活用できます。
- 安心の付帯保険:カード決済(利用付帯)により、最高2,000万円の海外旅行傷害保険と、最高100万円の海外ショッピングガード保険が適用されます。
一方で、申し込み可能な年齢に上限(39歳以下)がある点や、海外利用時に1.6%の事務手数料が発生する点には注意が必要です。キャッシングの金利や新規入会特典は、利用・申込時に公式の最新条件を確認してください。
申し込み方法を確認する
JCB カード Wは、コストを抑えつつポイントを最大限に貯めたい方にとって非常に魅力的な一枚です。このカードがご自身のライフスタイルに合っていると感じた方は、次のページへお進みください。スマートフォンから手軽に完了できる具体的な申し込み手順や審査について詳しく解説しています。
発行会社について
JCB(株式会社ジェーシービー)は、1961年に設立された日本発の唯一の国際カードブランドです。旧三和銀行(現在の三菱UFJ銀行)や日本信販などが中心となって設立され、日本で初めて独自の国際決済ネットワークを構築した歴史を持ちます。
現在では日本国内にとどまらず、世界190以上の国と地域で利用できるグローバルな決済基盤を提供しています。国内外でVisaやMastercardといった主要な国際ブランドと競争しながら、日本市場における第2位の決済ネットワークとして確固たる地位を築いています。
伝統的なクレジットカード会社としての強固な信頼を保ちつつ、近年はデジタル化にも積極的に投資を行っています。非接触型決済であるJCBタッチ決済の普及や、Apple PayおよびGoogle Payといったモバイルウォレットへのシームレスな統合を実現しています。このように、老舗の安心感と最新のデジタルトレンドを融合させたハイブリッドなサービス展開が同社の大きな強みです。
このカードがおすすめな人・避けるべき人
JCB カード Wは、コストパフォーマンスと日常的な使い勝手を重視する若年層に向けて特別に設計されています。具体的には、以下のようなライフスタイルを持つ方に強く推奨されます。
- 日常の買い物を重視する方:Amazon.co.jpでのショッピングや、特定のJ-POINTパートナー(優待店)を頻繁に利用し、還元率最大10.5%の恩恵を最大限に受けたい方。
- 長期的な維持コストを抑えたい方:18歳から39歳までに入会すれば、40歳以降もずっと年会費¥0で利用できるため、将来にわたって固定費を気にしたくない方にぴったりです。
- キャッシュレス決済を多用する方:貯まったJ-POINTを、MyJCB Pay(1ポイント=1円)などを通じて日常のちょっとした支払いに直接充てたい方。
一方で、データから見えてくる特性上、以下のような条件に当てはまる方は他のカードを検討した方がよいでしょう。
- 40歳以上で新規申し込みをご希望の方:本カードは39歳以下の方のみを対象としたWEB入会限定カードであるため、残念ながら年齢上限により申し込むことができません。
- 海外での利用が中心の方:海外利用時には1.6%の事務手数料が発生するため、海外出張や旅行が頻繁な方は、海外事務手数料が無料または低率のカードを選ぶ方が経済的です。
- 豪華な付帯サービスを求める方:最高2,000万円の海外旅行傷害保険(利用付帯)はありますが、空港ラウンジの無料利用や専用コンシェルジュといったプレミアムな特典は提供されていません。
最終的な判断基準と注意点
このカードの最大の魅力は、ランニングコストがゼロでありながら、常に通常の2倍のポイント還元を享受できる点にあります。日々の食料品の買い出しやオンラインショッピングにおいて、効率よくポイントを貯めて使うというクレジットカードの基本機能においては極めて優秀です。
しかし、申し込む前にいくつかの注意すべきトレードオフやリスクも理解しておく必要があります。まず、リボ払いや分割払いに手数料がかかる点には十分な警戒が必要です。分割払いやリボ払いを利用して残高を持ち越した場合、発生する利息手数料がポイント還元による利益をあっという間に上回ってしまうリスクがあります。
キャッシングには利息がかかるため、利用前に公式の貸付条件と返済総額を確認してください。さらに、各種電子マネーチャージご利用分など、一部の決済はポイント付与の対象外となるため、利用規約や注意事項を事前によく確認することが大切です。
これらのリスクや制約をしっかりと理解し、毎月の請求額を全額一括払いで適切に管理できる方にとっては、確実な家計のプラスとなる一枚です。ご自身の年齢、毎月の消費パターン、将来の目標と照らし合わせ、このカードが最適な選択肢だと感じた場合は、ぜひ次のステップへお進みください。
続くセクションでは、スマートフォンから簡単に手続きできる申し込み方法や、審査をスムーズに進めるための具体的なアドバイスについて詳しく解説していきます。
JCBは2026年10月1日以降の新規利用分から、スキップ・分割・リボ払いの手数料率を実質年率18.00%へ順次改定すると案内しています。9月30日までの利用分は改定前の条件で、カードやシステム処理によって適用日が異なります。公式の手数料改定案内で対象条件を確認してください。
