
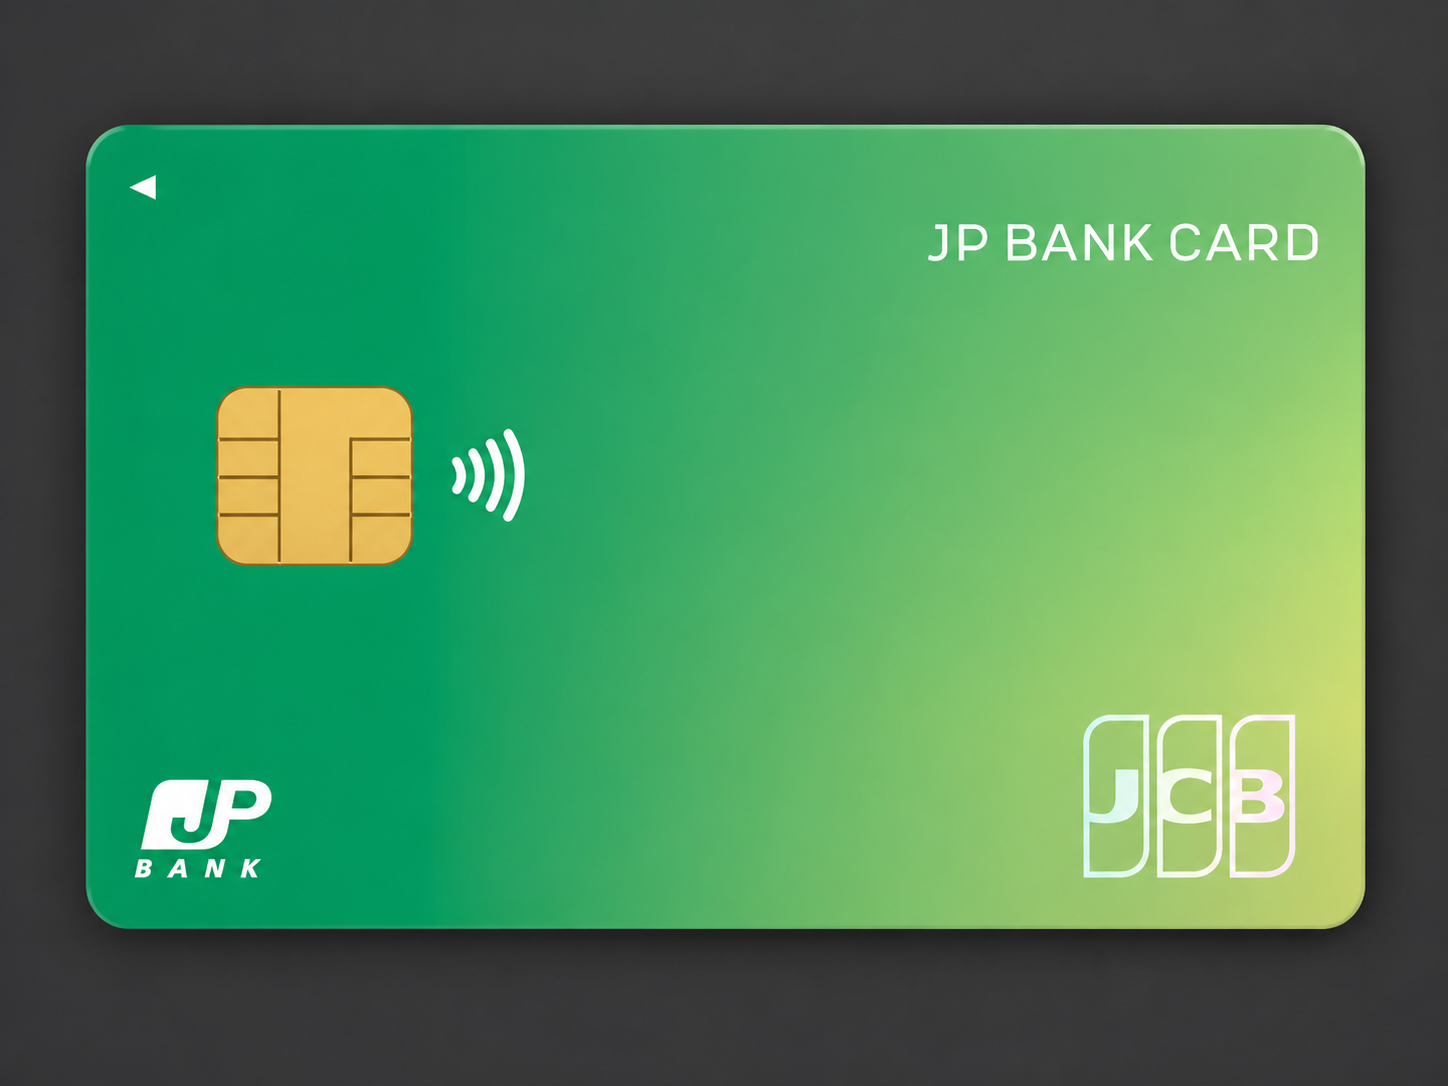
JP BANK カード 一般カード
ゆうちょ銀行ユーザーに最適なキャッシュカード一体型クレジットカード
広告
利点
便利なキャッシュカード一体型
年1回利用で年会費¥1375無料
JCBは海外ポイント2倍
充実した紛失・盗難補償
JP BANK カード 一般カードとは
JP BANK カード 一般カードは、ゆうちょ銀行が発行するスタンダードなクレジットカードです。日常のお買い物から公共料金の支払いまで、幅広い用途で活用できる汎用性の高い一枚です。
このカードの最大の利点は、ゆうちょ銀行のキャッシュカード機能と一体型にできる点にあります。お財布の中のカード枚数を減らし、クレジットカードと銀行口座をシンプルに管理したい方に適しています。
このカードのメリットと注意点
本カードには、ゆうちょ銀行ユーザーの日常使いに嬉しい以下のメリットがあります。
- 実質無料の維持費:初年度は無料で、次年度以降も年1回以上のショッピング利用があれば年会費¥1375が無料になります。
- 選べる国際ブランド:Visa、Mastercard、JCBからライフスタイルに合わせて選択できます。
- JCBブランド限定の特典:JCB選択時は海外利用でポイントが2倍(要事前登録)になるほか、旅行傷害保険が付帯します。
- 安心の補償制度:紛失・盗難時は届出日から60日前まで遡って全額補償されるなど、充実したセキュリティを備えています。
ただし、VisaおよびMastercardを選択した場合、旅行傷害保険が付帯しない点には注意が必要です。リボ・分割払いの手数料やキャッシングの金利、遅延損害金は支払い方法と契約条件によって異なります。利用前に公式の会員規約・支払方法の案内で適用利率と返済総額を確認してください。
次のステップへ
JP BANK カード 一般カードは、ゆうちょ銀行をメインバンクとして利用している方にとって、非常に利便性の高い選択肢です。
さらに詳しい入会特典の活用方法や、スムーズな申し込み手順について知りたい方は、ぜひ次のページへお進みください。
カード発行元のゆうちょ銀行について
歴史と信頼の基盤
ゆうちょ銀行(Japan Post Bank Co., Ltd.)は、2006年の郵政民営化に伴って誕生した、日本を代表する巨大な金融機関です。そのルーツは1875年に創業された郵便貯金制度にまで遡り、140年以上の長きにわたって日本の国民生活を支えてきたという、非常に強い信頼と実績を持っています。
現在では、全国の郵便局ネットワークを活用した伝統的な対面サービスに加え、デジタルバンキングやキャッシュレス決済の普及にも注力するハイブリッドな展開を見せています。
主要なサービスと安全性
金融庁(FSA)の厳格な監督下で運営されており、安全性の高い預金商品をはじめ、投資信託やクレジットカードなど、多岐にわたる金融商品を提供しています。
特にこの「JP BANK カード 一般カード」は、同行の主力サービスの一つとして位置付けられ、幅広い年齢層のユーザーに利用されています。確固たる経営基盤を持つ発行元であるため、セキュリティ面でも安心して利用できる強みがあります。
このカードに向いている人と向いていない人
理想的なユーザー像
JP BANK カード 一般カードは、ゆうちょ銀行をメインバンクとして利用しており、日々の支払い管理をシンプルにしたい方に最適な一枚です。
例えば、給与の受け取りや生活費の引き落としをゆうちょ銀行にまとめている方が、キャッシュカード一体型として持つことで、財布の中身を最小限に抑えることができます。
また、年に1回でもショッピング利用があれば次年度の年会費¥1375が無料になるため、維持費を気にしたくない方にもぴったりです。Visaのタッチ決済やiD、QUICPayなどを活用し、日常の少額決済をスマートに済ませたい方にも向いています。
このカードを避けるべき人
一方で、カードの利用目的によっては、データから見て明らかにミスマッチとなるケースも存在します。以下に該当する方は、別のクレジットカードを検討した方が良いでしょう。
- 高還元率を狙うメインカードを探している方:基本のポイント還元率が0.5%と平均的な水準に留まるため、日々の支払いで効率よくポイントを貯めたい高頻度利用者には物足りないスペックです。
- 頻繁に海外渡航をする方:VisaやMastercardを選択した場合、海外旅行傷害保険が付帯しません。申し込みや利用の前に、該当サービスの条件を公式の商品案内・会員規約で確認してください。
- 充実した付帯サービスを求める方:空港ラウンジの無料利用や、高額なショッピング補償といったプラチナ・ゴールド級の特典は用意されていません。
申し込みの判断基準と注意点
メリットと制限事項の比較
このカードへの入会を判断する際は、キャッシュカード一体型という「圧倒的な利便性」と、還元率や付帯保険の「制約」というトレードオフをどう評価するかが鍵となります。
コスト面では初年度無料で、その後も実質的に無料で維持できるため、保有すること自体に大きなリスクはありません。
しかし、規約や透明性の観点からはいくつか注意すべき制限事項があります。
例えば、リボ払いや分割払いを利用した際の適用金利(APR)について、公式サイト上ですぐに詳細が把握しづらいという懸念点があります。
さらに、選択する国際ブランド(JCBとVisa/Mastercard)によって、入会特典のキャッシュバック上限額や、各種保険の有無に大きな差がある点も複雑です。
見落としがちな利用条件とリスク
最大の注意点として、長期間クレジットカードとしての利用がない場合、次回の有効期限を迎える際に更新カードが発行されないリスクが存在します。
具体的には、Visa/Mastercardは有効期限の約2年前から、JCBは直近1年10ヶ月前からカード利用がない場合に、自動更新が見送られる可能性があります。
これらの条件をしっかりと理解し、少額でも定期的に決済を行うサブカード、あるいはゆうちょ銀行専用の利便性重視カードとして割り切って使えるかどうかが重要です。
次のステップへ:ご自身のライフスタイルとこれらの条件が合致し、維持費の安さや利便性にメリットを感じられた方は、ぜひ次のページへお進みください。次のセクションでは、具体的な申し込み手順や、スムーズに審査を完了させるためのアドバイスについて詳しく解説します。
