セブンカード・プラスのメリットと特徴:申し込み前に知るべき全知識
セブンカード・プラスの概要と特徴
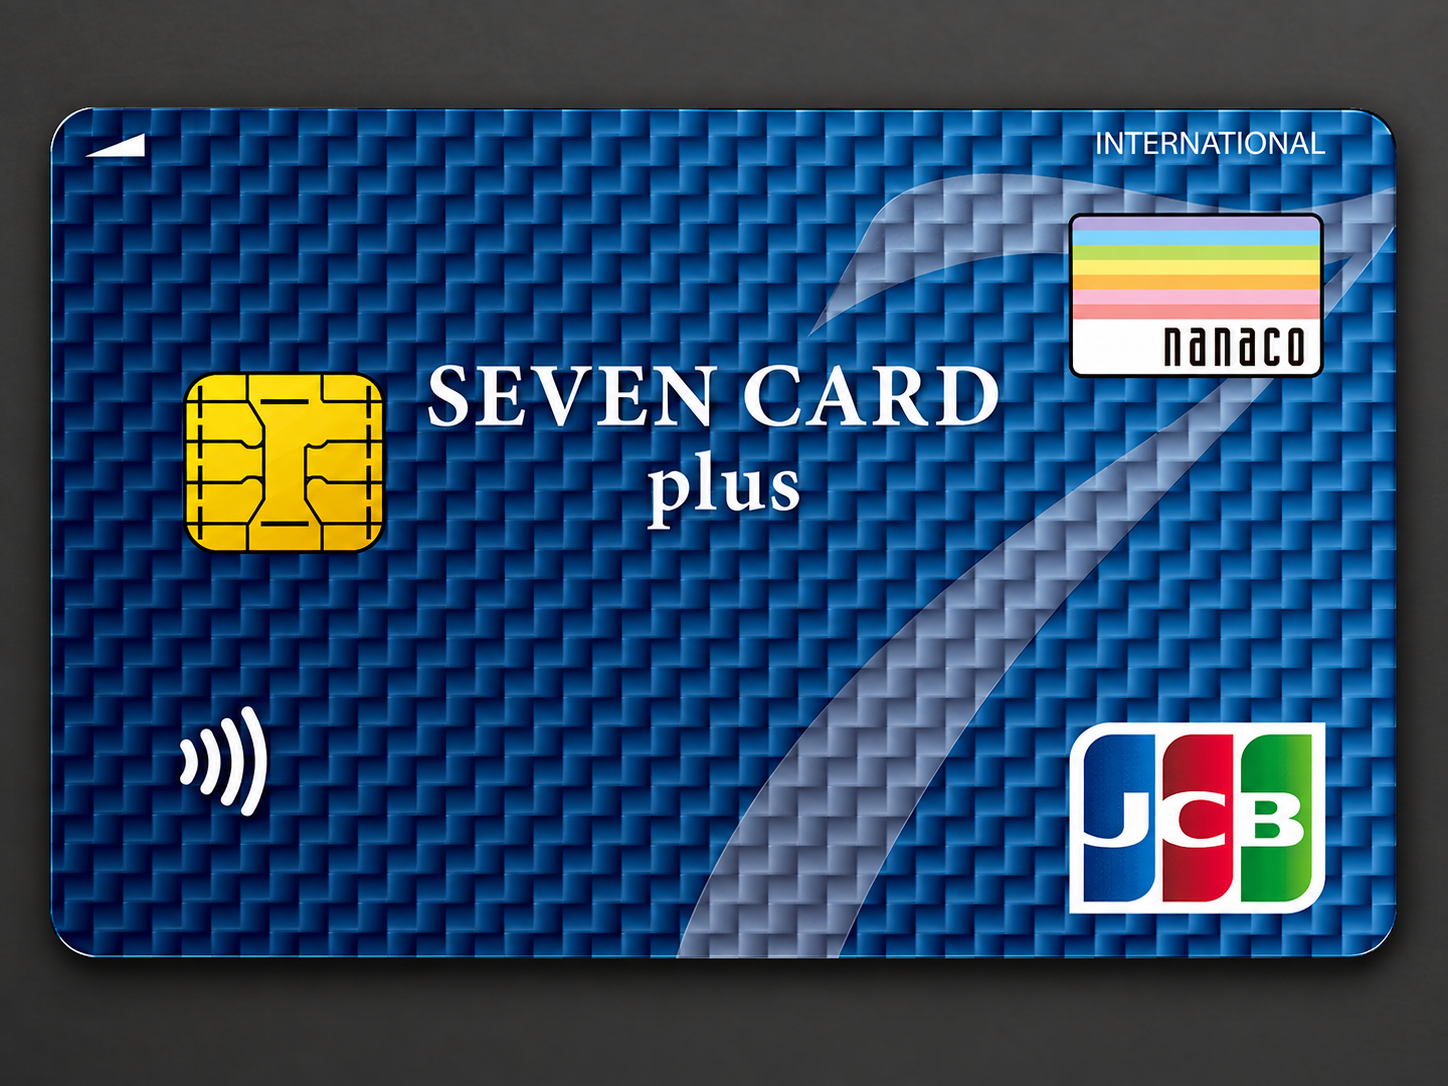
セブンカード・プラスは、株式会社セブン・カードサービスが発行するJCBブランドのクレジットカードです。日本を代表する巨大な小売グループであるセブン&アイ・ホールディングスの金融サービスを担う中核企業によって管理されています。株式会社セブン・カードサービスは、2001年10月にアイワイ・カード・サービスとして設立され、その後2008年にクレジットカードのチャージサービスを開始し、現在のブランドへと進化を遂げました。このカードは、2007年に導入された電子マネー「nanaco」のシステムと深く統合されており、日常の買い物における利便性を追求した設計が特徴です。小売業界の強力なインフラと金融サービスを融合させた一枚として、消費者の生活に密着した決済ソリューションを提供しています。
具体的なメリットと利便性
本カードが提供する具体的なメリットについて詳しく解説します。まず最大の強みとして、クレジットカードの維持コストが一切かからない点が挙げられます。年会費¥0で利用できるため、メインのカードとしてはもちろん、特定の用途に絞ったサブカードとしても負担なく保有することが可能です。
決済の柔軟性もこのカードの大きな魅力です。物理的なプラスチックカードとしての利用に加えて、Apple PayやQUICPayといった最新の非接触決済プラットフォームに完全対応しています。これにより、ユーザーは財布を持ち歩くことなく、スマートフォンやスマートウォッチを使った迅速かつ安全な支払いが可能となります。さらに、セブン&アイ・ホールディングス独自の電子マネーであるnanacoもサポートしており、これらの多様な決済手段を一つのアカウントで管理できる利便性は非常に高いと言えます。国際ブランドとしてJCBを搭載しているため、国内の幅広い加盟店で滞りなく利用できる点もメリットの一つです。
申し込み要件と審査の前提条件
クレジットカードを申し込む上で必ず確認すべき、入会資格と前提条件について説明します。セブンカード・プラスの申し込み条件として発行会社から明確に提示されているのは、「18歳以上であること」という年齢制限のみです。成人年齢に達していれば、原則として申し込みの第一関門はクリアしていることになります。
申し込み可能な年齢、収入や居住地の条件は、申し込み先の公式商品案内で確認してください。入会には所定の審査があり、条件を満たしていても発行が保証されるわけではありません。申し込み可能な年齢、収入や居住地の条件は、申し込み先の公式商品案内で確認してください。入会には所定の審査があり、条件を満たしていても発行が保証されるわけではありません。したがって、一般的なクレジットカードと同様に、個人の属性や過去の信用履歴に基づいた個別の審査が行われると推測されますが、事前情報の少なさには留意する必要があります。
このカードが適している人と避けるべき人
どのような消費者にこのカードが最も適しているのか、あるいは避けるべきなのかを明確にします。このカードは、電子マネーnanacoを日常の決済の中心に据えている方にとって最適な選択肢となります。Apple PayやQUICPayを利用して、日々の少額決済をスマートにこなしつつ、維持費ゼロの恩恵を受けたい消費者には非常に実用的です。
反対に、このカードの取得を避けるべき消費者層も存在します。たとえば、クレジットカードの利用に対して、航空会社のマイルへの還元や、国内外の旅行を豊かにする特典を期待している方には不向きです。保険の補償限度額、対象となる事故、利用付帯などの適用条件は公式の保険案内で確認してください。カードを保有しているだけでは補償対象にならない場合があります。また、後述の通り基本還元率が標準的な水準に留まるため、あらゆる支払いで常にトップクラスのポイント還元を求める方にとっても、このカード単体では十分な満足度を得られない可能性があります。
リワードプログラムとポイント還元
続いて、カード利用によって得られるリワードプログラムと特典の詳細について解説します。セブンカード・プラスを利用して獲得できるリワードの基軸通貨は「nanacoポイント」です。日々の買い物でカード決済を行うことで、基本還元率0.5%の割合でnanacoポイントが蓄積されます。
しかし、ポイントプログラムに関する詳細な優待情報は限定的です。ポイント・マイルの交換先、交換比率や入会特典は公式の最新案内で確認してください。特典ごとに対象取引、上限、申込経路や期限などの条件があります。また、貯まったnanacoポイントを他社のポイントプログラムや航空会社のマイルに交換・移行するための提携パートナーシップに関する情報も存在しません。あくまで「還元率0.5%でnanacoポイントが貯まる決済ツール」として、シンプルなリワード構造を理解しておく必要があります。
初期利用限度額について
利用可能枠は審査により個別に設定されます。申し込み時に公式の商品概要に記載された範囲を確認し、発行後は会員ページまたは契約書面でご自身の利用可能額を確認してください。通常、クレジットカードの利用枠(ショッピング枠およびキャッシング枠)は、申込者の年収、勤務先、勤続年数、および他社での借り入れ状況などの信用情報を総合的に判断し、審査の過程で個別に設定されます。あらかじめ決められた一律の限度額が保証されているわけではない点を理解しておきましょう。
セブンカード・プラスの申し込み手順
実際にセブンカード・プラスを発行するための、具体的な申し込み手順をご案内します。手続きはオンラインで完結し、非常にシンプルに設計されています。
- 公式サイトへのアクセス:まずはインターネット経由で公式の申し込みページにアクセスします。スマートフォンまたはパソコンから手続きが可能です。
- 規約の確認と同意:クレジットカードの会員規約や個人情報の取り扱いに関する重要事項を確認し、同意します。
- 必要事項の入力:氏名、生年月日、住所、電話番号、勤務先情報などの基本情報を正確にフォームに入力します。
- 金融機関の口座設定:カードの利用代金を引き落とすための銀行口座を指定し、オンラインで口座引き落としの設定を完了させます。
- 審査とカードの受け取り:入力内容に基づく所定の審査が行われます。審査を通過した場合、数日から数週間程度で登録した住所宛てにカードが郵送されます。
申し込みを希望される方は、以下のボタンから公式ページへ移動し、詳細な手順を進めてください。
メリットとデメリットの比較
ここまで解説した情報を踏まえ、セブンカード・プラスの長所(メリット)と短所(デメリット)を整理します。
メリット(長所):
- 維持費の負担がない:年会費が¥0に設定されており、長期的な保有コストがかかりません。
- 多様な非接触決済:Apple Pay、QUICPay、そしてnanacoに対応しており、決済手段の選択肢が豊富です。
- JCBブランドの信頼性:国内を中心に強力な加盟店ネットワークを持つJCBブランドを利用できます。
デメリット(短所):
- 基本還元率が控えめ:基本のポイント還元率が0.5%であり、高還元カードと比較すると見劣りする場合があります。
- 保険の補償限度額、対象となる事故、利用付帯などの適用条件は公式の保険案内で確認してください。カードを保有しているだけでは補償対象にならない場合があります。
- ポイント・マイルの交換先、交換比率や入会特典は公式の最新案内で確認してください。特典ごとに対象取引、上限、申込経路や期限などの条件があります。
手数料と金利(タリフ)の構造
クレジットカードを適切に管理するために不可欠な、手数料および金利(タリフ)の構造について詳しく説明します。まず、基本的な維持費用である年会費は¥0です。
支払い方法としてリボ払いや分割払いを選択した場合、ショッピング枠に対して適用される金利(年率)は固定で15.0%に設定されています。また、現金を借り入れるキャッシング機能を利用した場合の金利は年率18.0%となります。万が一、定められた期日までに支払いが確認できず遅延が発生した場合、最大20.0%の遅延損害金(ペナルティ金利)が課されるため、計画的な利用と確実な返済が強く求められます。
ポイント・マイルの交換先、交換比率や入会特典は公式の最新案内で確認してください。特典ごとに対象取引、上限、申込経路や期限などの条件があります。
カスタマーサポートと問い合わせ窓口
最後に、カード会員向けの顧客サポート体制について言及します。問い合わせ先と受付時間は、公式サイトのサポート案内またはカード裏面で確認してください。紛失・盗難時は通常の問い合わせ窓口ではなく専用の緊急窓口を利用してください。カード紛失や盗難などの緊急時、あるいは利用明細に関する問い合わせが必要な場合は、カード発行時に郵送される案内書類、カード裏面に記載された連絡先、または会員専用のWebポータルサイトにログインして確認する必要があります。
著者について

Ioana PopescuはColorado Futureの金融分野の編集者です。クレジットカード、住宅ローン、年金、投資、家計管理などのテーマを、専門用語にたよらずわかりやすく解説しています。日本の読者に向けて、身近な例や比較するときの確認点、制度の背景を整理し、お金についての理解を深めるお手伝いをしています。